دادههای تازه انجمن جهانی فولاد نشان میدهد تولید فولاد خام جهان در سال ۲۰۲۵ به ۱٫۸۴۹ میلیارد تن رسیده است؛ در حالی که رقم سال ۲۰۲۴ حدود ۱٫۸۸۷ میلیارد تن بود. افت تقریبی دو درصدی شاید در نگاه نخست کوچک به نظر برسد، اما در صنعتی با این مقیاس معادل دهها میلیون تن تولید و نشانهای از تغییر جغرافیای رشد است. چین همچنان با ۹۶۰٫۸ میلیون تن بزرگترین تولیدکننده جهان باقی ماند، اما نسبت به ۱٫۰۰۵ میلیارد تن سال قبل کاهش داشت. در مقابل، هند تولید خود را از ۱۴۹٫۴ به ۱۶۴٫۹ میلیون تن رساند و فاصلهاش را با دیگر تولیدکنندگان افزایش داد. آمریکا با ۸۱٫۹ میلیون تن به رتبه سوم رسید و ژاپن با ۸۰٫۷ میلیون تن در رتبه چهارم قرار گرفت. آخرین داده ماهانه نیز تصویر یک بازار کمرمق اما ناهمگون را نشان میدهد. تولید ۷۰ کشور گزارشدهنده در ژوئیه ۲۰۲۶ به ۱۴۹٫۲ میلیون تن رسید؛ ۰٫۳ درصد کمتر از ژوئیه ۲۰۲۵. مجموع هفتماهه نخست ۲۰۲۶ نیز ۱٫۰۸۱ میلیارد تن بود که ۰٫۶ درصد افت سالانه داشت. همزمان، آمریکای شمالی رشد ۴٫۹ درصدی و اتحادیه اروپا رشد ۳٫۸ درصدی ماهانه ثبت کردند، در حالی که خاورمیانه ۱۳٫۴ درصد افت داشت. برای تولیدکنندگان، کاهش جهانی الزاماً به معنای کاهش یکسان قیمت یا سود نیست. ترکیب محصول، هزینه انرژی، دسترسی به سنگآهن و قراضه، نرخ بهرهبرداری و محدودیتهای تجاری تعیین میکنند کدام شرکت از یک بازار راکد آسیب بیشتری میبیند. کارخانهای با محصولات تخت ویژه یا فولادهای الکتریکی ممکن است وضع متفاوتی از تولیدکننده شمش صادراتی داشته باشد. از منظر راهبردی، صنعت در حال عبور از رقابت صرف بر سر تناژ به رقابت بر سر کیفیت درآمد و کربن است. سرمایهگذاری در فولادهای پیشرفته، بازیافت، بهرهوری انرژی و قابلیت ارائه داده انتشار محصول میتواند حاشیه امن بیشتری از توسعه ظرفیت عمومی ایجاد کند. اعداد ۲۰۲۵ و نیمه نخست ۲۰۲۶ میگویند بازار جهانی هنوز موتور رشد فراگیر ندارد؛ رشد، منطقهای و محصولمحور شده است.
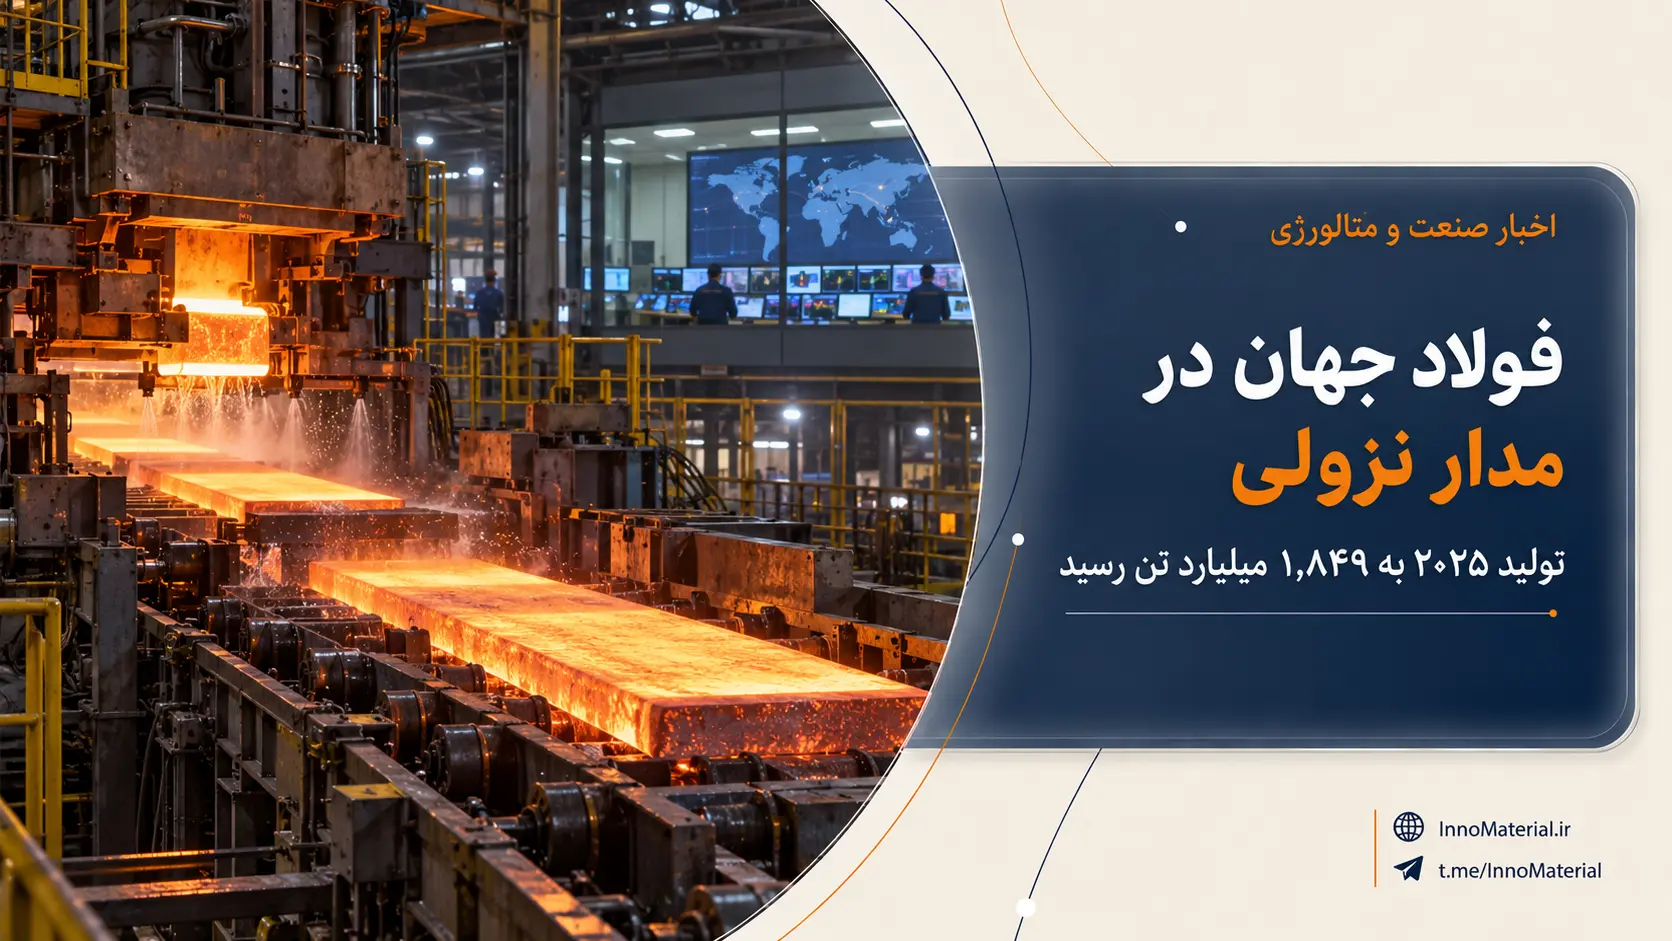
فولاد جهان در مدار نزولی
منابع استفاده شده
آیا این مقاله برای شما مفید بود؟
نظرات (0)
برای ثبت نظر وارد شوید
جهت ثبت دیدگاه و شرکت در بحثها، لطفاً وارد حساب کاربری خود شوید.
ورود / ثبتنام
اولین نفری باشید که نظر میدهد!