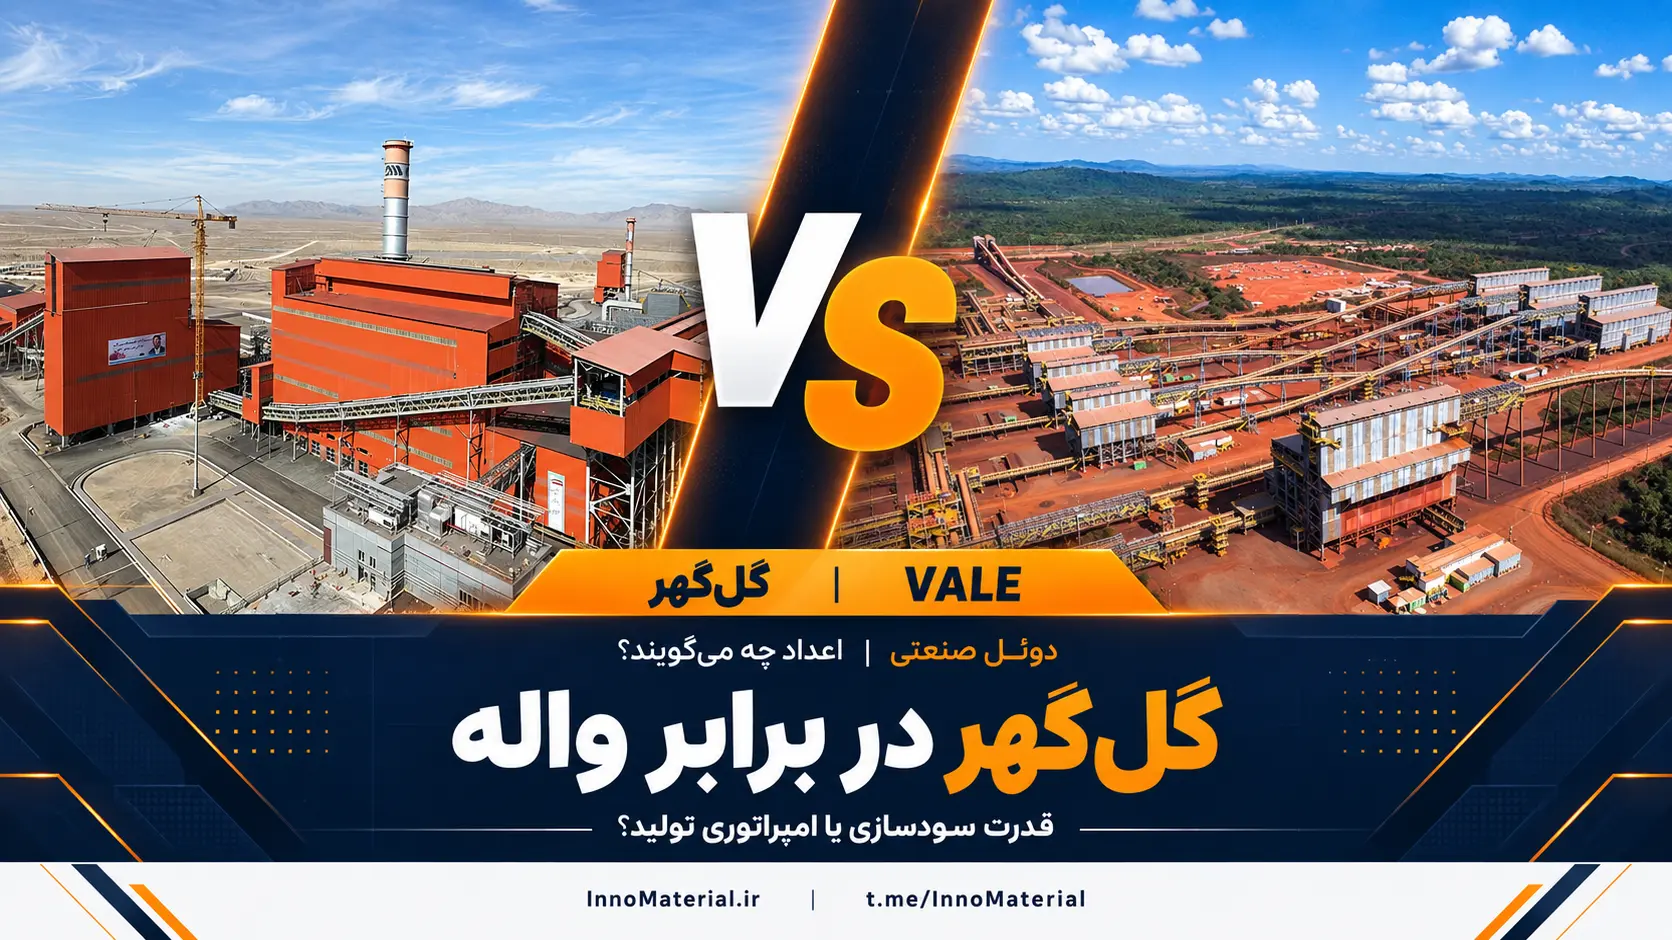
دوئل صنعتی؛ گلگهر در برابر Vale
معدنکاری بومی در برابر غول جهانی سنگآهن؛ اعداد چه میگویند؟
خلاصه مدیریتی
این دوئل، نبرد دو شرکت هماندازه نیست. گلگهر یکی از بازیگران اصلی زنجیره سنگآهن ایران و بزرگترین تولیدکننده داخلی کنسانتره و گندله است؛ در مقابل، Vale یک گروه معدنی جهانی با معادن عظیم، شبکه ریلی، بنادر اختصاصی و فعالیت در سنگآهن، مس و نیکل است.
در سال مالی ۱۴۰۳، درآمد عملیاتی شرکت اصلی گلگهر به حدود ۸۳ هزار میلیارد تومان و سود خالص آن به حدود ۱۹ هزار میلیارد تومان رسید. Vale در سال ۲۰۲۵ حدود ۳۸.۴ میلیارد دلار درآمد خالص فروش، ۱۵.۵ میلیارد دلار EBITDA تعدیلشده و ۲.۴ میلیارد دلار سود خالص منتسب به سهامداران ثبت کرد.
از نظر مقیاس، فناوری معدنکاری و دسترسی به بازار جهانی، Vale فاصله زیادی ایجاد میکند؛ اما گلگهر با حاشیه سود خالص حدود ۲۲.۸ درصدی و نقش راهبردی در تأمین خوراک فولاد ایران، بازیگری کوچک اما کماهمیت نیست.
شناسنامه دو رقیب
| شاخص | گلگهر | Vale |
|---|---|---|
| کشور | ایران | برزیل |
| دوره گزارش | سال منتهی به ۳۰ اسفند ۱۴۰۳ | سال منتهی به ۳۱ دسامبر ۲۰۲۵ |
| دامنه مالی | شرکت اصلی گلگهر | گروه تلفیقی جهانی Vale |
| درآمد | ۸۳۰.۵ هزار میلیارد ریال | ۳۸.۴ میلیارد دلار |
| سود خالص | ۱۸۹.۷ هزار میلیارد ریال | ۲.۴ میلیارد دلار |
| حاشیه سود خالص | حدود ۲۲.۸٪ | حدود ۶.۳٪ |
| سود ناخالص گلگهر / EBITDA تعدیلشده Vale | ۲۳۱.۹ هزار میلیارد ریال | ۱۵.۵ میلیارد دلار |
| تولید شاخص | ۱۲.۲۱ میلیون تن گندله | ۳۳۶ میلیون تن سنگآهن |
| بازار اصلی | زنجیره فولاد ایران | بازار جهانی، بهویژه آسیا |
| مدل کسبوکار | فرآوری و تأمین خوراک فولاد داخلی | معدنکاری جهانی و لجستیک یکپارچه |
هشدار روششناسی
اعداد جدول مستقیماً قابل تبدیل به یک رتبهبندی ساده نیستند:
- ارقام گلگهر ریالی و ارقام Vale دلاریاند.
- سال مالی دو شرکت دقیقاً همزمان نیست.
- صورت مالی گلگهر در این مقایسه مربوط به شرکت اصلی است؛ گزارش Vale کل گروه جهانی را پوشش میدهد.
- EBITDA تعدیلشده Vale معادل سود عملیاتی یا سود ناخالص گلگهر نیست.
- تولید گندله گلگهر را نمیتوان مستقیماً با استخراج سنگآهن Vale برابر گرفت؛ گندله محصول فرآوریشده است.
- تبدیل درآمد گلگهر به دلار، بهدلیل تعدد نرخهای ارز و تورم ایران، میتواند نتیجهای گمراهکننده ایجاد کند.
چرا گلگهر و Vale؟
هر دو شرکت در ابتدای زنجیره فولاد قرار دارند، اما برای دو جهان متفاوت ساخته شدهاند.
گلگهر مواد اولیه موردنیاز واحدهای احیای مستقیم و فولادسازان ایرانی را تأمین میکند. مزیت آن نزدیکی به بازار مصرف داخلی، برخورداری از زیرساخت فرآوری و حضور در یک منطقه معدنی–صنعتی بزرگ است.
Vale محصول خود را در مقیاس جهانی میفروشد. این شرکت تنها صاحب معدن نیست؛ شبکه ریلی، پایانههای بندری، مراکز توزیع و ترکیب گستردهای از محصولات معدنی را مدیریت میکند. بنابراین دوئل اصلی میان «یک تولیدکننده ملی و فرآوریمحور» و «یک پلتفرم جهانی معدن و لجستیک» است.
راند اول؛ مقیاس تولید
گلگهر در سال ۱۴۰۳ با تولید مجموع ۱۲٬۲۰۸٬۸۸۵ تن گندله رکورد جدیدی ثبت کرد؛ شامل حدود ۶.۰۴ میلیون تن در کارخانه شماره یک و ۶.۱۷ میلیون تن در کارخانه شماره دو. این عملکرد جایگاه گلگهر را بهعنوان تأمینکننده مهم خوراک فولاد ایران تثبیت میکند. معدن نامه
در سوی دیگر، Vale در سال ۲۰۲۵ به تولید ۳۳۶ میلیون تن سنگآهن رسید؛ بالاترین تولید این شرکت از سال ۲۰۱۸. فروش سنگآهن آن نیز حدود ۳۱۴ میلیون تن بود. Vale
این اعداد از نظر نوع محصول کاملاً همسنخ نیستند، اما اختلاف مقیاس را روشن میکنند: تولید سنگآهن Vale بیش از ۲۷ برابر تولید گندله گلگهر است.
برنده راند: Vale
راند دوم؛ درآمد و سودآوری گزارششده
گلگهر در سال مالی ۱۴۰۳ حدود ۸۳۰.۵ هزار میلیارد ریال درآمد عملیاتی، ۲۳۱.۹ هزار میلیارد ریال سود ناخالص و نزدیک به ۱۸۹.۷ هزار میلیارد ریال سود خالص ثبت کرد. بر اساس این ارقام، حاشیه سود ناخالص شرکت حدود ۲۷.۹ درصد و حاشیه سود خالص گزارششده آن حدود ۲۲.۸ درصد بوده است.
Vale در سال ۲۰۲۵ حدود ۳۸.۴ میلیارد دلار درآمد خالص فروش، ۱۵.۵ میلیارد دلار EBITDA تعدیلشده و ۲.۴ میلیارد دلار سود خالص منتسب به سهامداران گزارش کرد. حاشیه EBITDA تعدیلشده شرکت حدود ۴۰.۴ درصد و حاشیه سود خالص آن نزدیک به ۶.۳ درصد بود.
حاشیه سود خالص گزارششده گلگهر بالاتر است؛ اما این نتیجه بهتنهایی اثبات نمیکند که عملیات گلگهر از Vale سودآورتر است. EBITDA تعدیلشده Vale پیش از کسر استهلاک، هزینههای مالی، مالیات و برخی اقلام تعدیلی محاسبه میشود و مستقیماً با سود خالص یا سود عملیاتی گلگهر قابلمقایسه نیست.
تورم ایران، چندنرخیبودن ارز، قیمتگذاری داخلی محصولات معدنی، تفاوت استانداردهای گزارشگری و تفاوت دامنه صورتهای مالی نیز بر نتیجه اثر میگذارند.
نتیجه راند: برتری گلگهر در حاشیه سود خالص گزارششده؛ بدون اعلام برنده قطعی در کارایی عملیاتی.
راند سوم؛ عمق زنجیره ارزش
گلگهر از فروش سنگ استخراجشده فراتر رفته و بر تولید کنسانتره و گندله تمرکز دارد. این محصولات خوراک اصلی زنجیره احیای مستقیم و فولادسازی ایراناند. توسعه پاییندست، سرمایهگذاری در انرژی، آب، حملونقل و ورود به حوزههای جدید معدنی نیز در برنامه شرکت قرار دارد. Bourse24 – Telegram
Vale نیز فقط استخراجکننده نیست. این شرکت سنگآهن را استخراج، فرآوری، ترکیب و از طریق خطوط ریلی و بنادر اختصاصی به بازار جهانی منتقل میکند. حضور در مس و نیکل، آن را از یک شرکت صرفاً سنگآهنی به یک گروه چندفلزی تبدیل کرده است.
گلگهر در «فرآوری ماده معدنی برای زنجیره فولاد داخلی» عمیقتر عمل میکند؛ Vale در «یکپارچگی معدن تا بازار جهانی» برتری دارد.
برنده راند: مساوی
راند چهارم؛ فناوری و بهرهوری
مزیت فناورانه گلگهر را باید در مدیریت کارخانههای بزرگ کنسانتره و گندله، بازیابی آب، فرآوری باطله و بومیسازی تجهیزات دید. ثبت رکورد تولید در خطوط کنسانتره و گندله نشان میدهد شرکت توانسته از داراییهای موجود بهرهبرداری فشردهتری داشته باشد.
بااینحال Vale در مقیاس دیگری فعالیت میکند. معدن S11D، توسعه فرآوری خشک، کاهش استفاده از سدهای باطله، سامانههای حمل پیوسته، پایش دیجیتال عملیات و استفاده از داده در برنامهریزی معدن، پشتوانه فناوری این شرکتاند.
Vale در سال ۲۰۲۵ اعلام کرد ۲۶ میلیون تن سنگآهن از منابع چرخشی تولید کرده است. استاندارد جهانی مدیریت باطله را در سدهای خود اجرا کرده و ۶۳ درصد برنامه حذف سدهای بالادستی را پیش برده است.
برنده راند: Vale
راند پنجم؛ بازار و مدل کسبوکار
بازار گلگهر عمدتاً داخلی است. این موضوع دو اثر متضاد دارد:
- شرکت به تقاضای بزرگ صنعت فولاد ایران دسترسی نزدیک دارد.
- درآمد آن تحتتأثیر فرمولهای داخلی قیمتگذاری، محدودیت صادرات و تصمیمات سیاستگذار قرار میگیرد.
Vale در بازار جهانی فعالیت میکند و درآمدش به قیمت جهانی سنگآهن، تقاضای چین، نرخ حمل دریایی و کیفیت محصول وابسته است. این شرکت از دسترسی مستقیم به زیرساخت صادراتی برخوردار است، اما در برابر سیکلهای جهانی مواد خام آسیبپذیرتر است.
مدل گلگهر «تأمینکننده راهبردی زنجیره داخلی» است؛ مدل Vale «استخراج انبوه، لجستیک اختصاصی و فروش جهانی».
برنده راند: Vale
راند ششم؛ تابآوری و ریسک آینده
بزرگترین تهدید گلگهر فقط قیمت سنگآهن نیست. محدودیت برق و گاز، کمبود آب، هزینه حمل، بهره مالکانه، دسترسی به ماشینآلات و لزوم تأمین ذخایر جدید میتوانند رشد آینده شرکت را محدود کنند.
سرمایهگذاری در نیروگاه، انرژی خورشیدی، انتقال آب و توسعه لجستیک، پاسخی به همین ریسکهاست؛ اما این پروژهها سرمایهبرند و اثر کامل آنها فوری ظاهر نمیشود.
Vale نیز با ریسکهای جدی روبهروست: نوسان قیمت سنگآهن، وابستگی به بازار چین، تعهدات سنگین زیستمحیطی، ایمنی سدهای باطله و پیچیدگی فعالیت در چند کشور. در مقابل، منابع معدنی وسیع، تنوع جغرافیایی، نقدینگی دلاری و دسترسی به بازار سرمایه جهانی قدرت مانور بیشتری به آن میدهد.
برنده راند: Vale
کارت امتیاز اصلاحشده
| راند | نتیجه |
|---|---|
| مقیاس تولید | Vale |
| حاشیه سود خالص گزارششده | گلگهر |
| قابلیت مقایسه سود عملیاتی | بدون برنده |
| عمق زنجیره ارزش | مساوی |
| فناوری و بهرهوری | Vale |
| بازار و مدل کسبوکار | Vale |
| تابآوری و تنوع عملیاتی | Vale |
جمعبندی نهایی
Vale برنده مقیاس، فناوری و حضور جهانی است؛ گلگهر در حاشیه سود خالص گزارششده و نقش راهبردی داخلی برجستهتر ظاهر میشود.
Vale به دلیل تولید ۳۳۶ میلیون تن سنگآهن، لجستیک اختصاصی، دسترسی به بازار جهانی و تنوع فعالیت در سنگآهن، مس و نیکل، برنده کلی این دوئل است. این برتری بیشتر نتیجه اختلاف مقیاس و مدل کسبوکار دو شرکت است و نباید بهعنوان مقایسه مستقیم کیفیت مدیریت آنها تفسیر شود.
گلگهر در بازاری کوچکتر و تحت محدودیتهای انرژی، آب، فناوری، تأمین تجهیزات و مبادلات بینالمللی فعالیت میکند. تولید رکوردی ۱۲.۲ میلیون تن گندله و ثبت حاشیه سود خالص ۲۲.۸ درصدی نشان میدهد این شرکت در چارچوب صنعت ایران عملکرد مالی و عملیاتی قابلتوجهی داشته است.
بنابراین پاسخ نهایی این دوئل دو بخش دارد:
- در مقیاس، فناوری، لجستیک و قدرت بازار جهانی: Vale
- در حاشیه سود خالص گزارششده و اهمیت برای زنجیره فولاد ایران: گلگهر
سه درس برای صنعت معدن ایران
۱. مزیت معدنی بدون لجستیک کامل نمیشود
Vale نشان میدهد راهآهن، بندر و مرکز توزیع بخشی از مدل کسبوکار معدناند. افزایش تولید بدون توسعه حملونقل، الزاماً به رشد فروش منتهی نمیشود.
۲. آینده در فروش ماده خام نیست
حرکت گلگهر به سمت کنسانتره، گندله و زنجیره پاییندست مسیر درستی است؛ اما باید با محصولات کیفیتر، بازیابی باطله و فناوریهای کمآب تکمیل شود.
۳. انرژی و آب باید وارد متن استراتژی شوند
برای شرکت معدنی ایرانی، نیروگاه و آب دیگر پروژه جانبی نیستند. آنها مستقیماً بر ظرفیت عملی، هزینه تمامشده و قابلیت تحویل محصول اثر دارند.
یادداشت تحریریه
این مقایسه برای سنجش جهتگیری صنعتی انجام شده است، نه ارزشگذاری سهام. تبدیل ریال به دلار به علت اختلاف نرخهای ارز انجام نشده و شاخص EBITDA تعدیلشده Vale نیز معادل سود عملیاتی یا سود ناخالص گلگهر در نظر گرفته نشده است.
اولین نفری باشید که نظر میدهد!