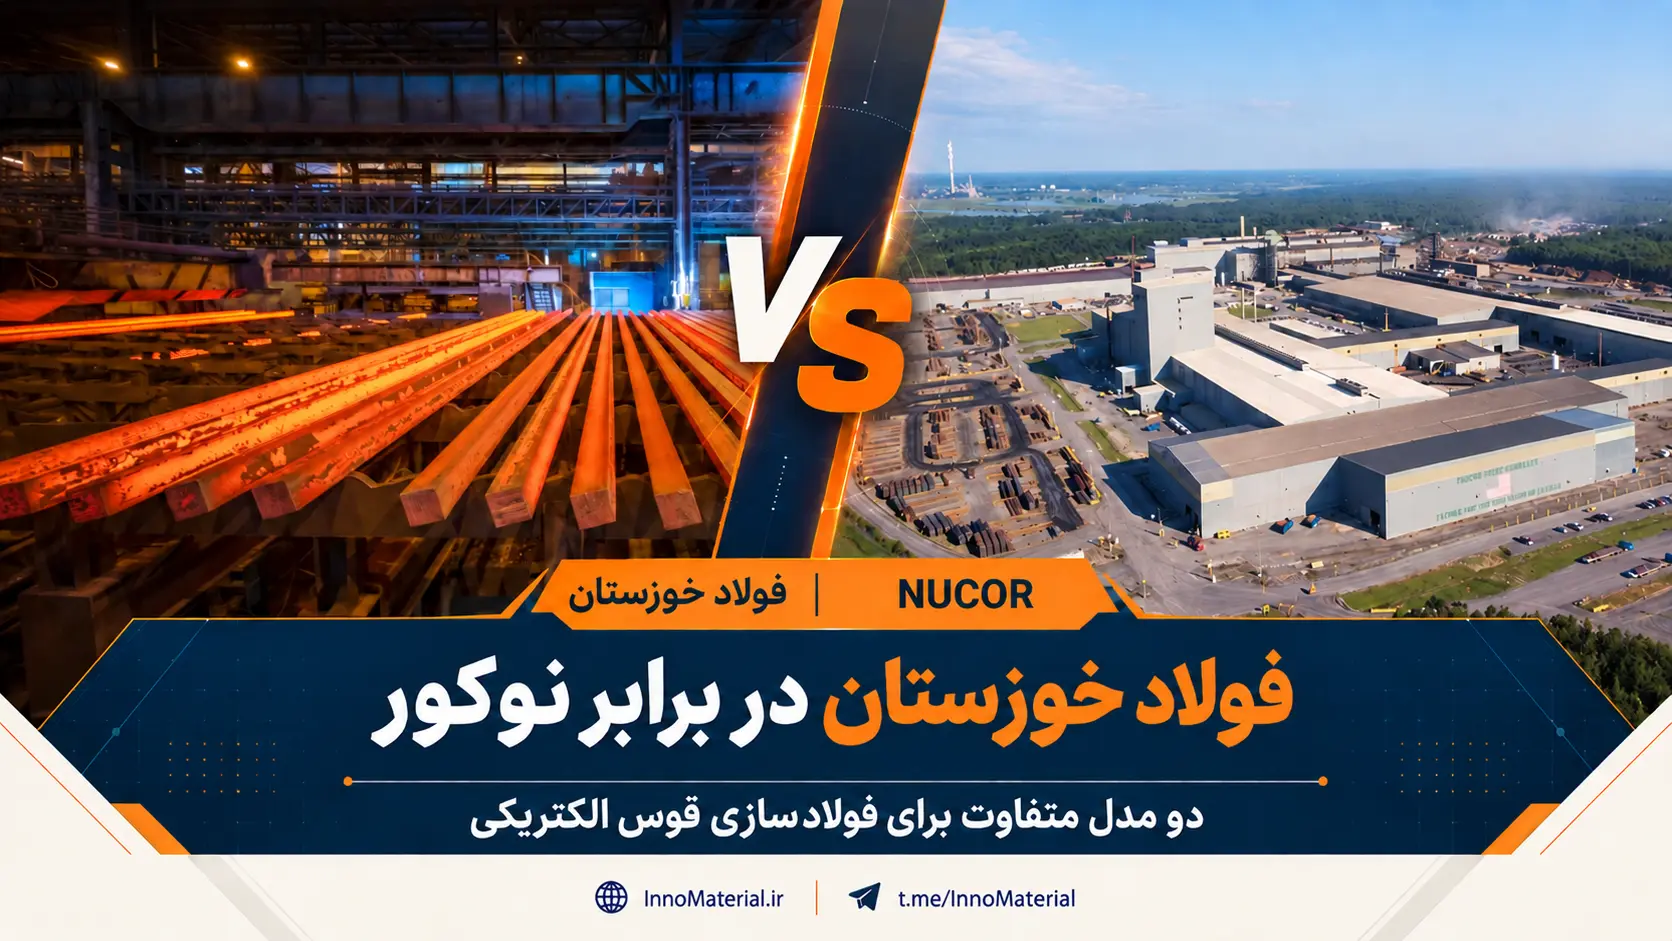
نام یک فناوری مشترک، لزوماً به معنی داشتن یک مدل کسبوکار مشترک نیست. دو فولادساز میتوانند از کوره قوس الکتریکی استفاده کنند، اما از نظر خوراک، محصول، مشتری، تأمین انرژی و شیوه ایجاد درآمد، تفاوتهای اساسی داشته باشند. مقایسه فولاد خوزستان و نوکور از همین نقطه جذاب میشود: چگونه میتوان از یک خانواده فناوری، دو مسیر متفاوت رقابت ساخت؟
در یک سوی این پرونده، فولاد خوزستان با جایگاه مهم خود در عرضه محصولات میانی فولادی ایران قرار دارد. در سوی دیگر، نوکور با مجموعهای متنوع از محصولات و فعالیتهای زنجیره فولاد حضور دارد. برای شناخت این دو مدل، عدد تولید یا مبلغ فروش بهتنهایی کافی نیست. باید بررسی کرد چه محصولی، با چه خوراکی، برای چه بازاری و با چه کیفیت اقتصادی تولید میشود. معرفی فولاد خوزستان، سبد محصولات نوکور
روش مقایسه و مرز شواهد
این پرونده یک مقایسه صنعتی و تحلیلی است؛ نه رتبهبندی سرمایهگذاری. اعداد مالی نوکور از اطلاعیههای رسمی شرکت گرفته شدهاند. برای فولاد خوزستان، صورت مالی مستقیم، همدامنه و قابلتطبیق با این ارقام در این بررسی تأیید نشده است؛ بنابراین جدول دوطرفه سودآوری یا حکم قطعی درباره برنده مالی ارائه نمیشود. نبود رقم تأییدشده در این متن، به معنی نبود گزارش منتشرشده توسط شرکت نیست.
این محدودیت بر همه بخشها اثر یکسانی ندارد. میتوان درباره تفاوت سبد محصول یا منطق اقتصادی خوراک بحث کرد، اما محاسبه نسبت سود دو شرکت نیازمند دادههای مشخص است. همچنین باید معلوم باشد عدد مربوط به شرکت اصلی است یا گروه تلفیقی؛ زیرا کنارگذاشتن این تفاوت میتواند نتیجه را کاملاً تغییر دهد.
دوره زمانی نیز مهم است. سال مالی شمسی با سال میلادی منطبق نیست و گزارش یک فصل را نمیتوان همارز عملکرد یک سال دانست. حتی حاشیه سود، با وجود نداشتن واحد پول، از تفاوت دوره، ترکیب محصول و اقلام غیرتکراری اثر میپذیرد. در این پرونده، اعداد سال ۲۰۲۵ نوکور از بهروزرسانی فصل دوم ۲۰۲۶ جدا نگه داشته شدهاند.
راند اول: محصولی که فروخته میشود، جایگاه شرکت را تعیین میکند
بیلت، بلوم و اسلب محصول نهایی مصرفکننده عمومی نیستند؛ حلقههای میانی زنجیرهاند و برای تبدیل به محصولات بعدی به عملیات بیشتری نیاز دارند. عرضهکننده این محصولات باید کیفیت ترکیب شیمیایی، سلامت ریختهگری، ابعاد و تحویل را با نیاز مشتری صنعتی هماهنگ کند. صفحه محصولات فولاد خوزستان
نوکور در سبد رسمی خود، طیفی از محصولات تخت، طویل و محصولات ساختهشده فولادی را معرفی میکند. این تنوع، شرکت را با بازارهای مصرف و الزامات فنی متفاوتی روبهرو میکند. محصولات رسمی نوکور
تحلیل اینومتریال این است که تفاوت سبد محصول، نوع مسئله مدیریتی را عوض میکند. شرکتی که محصول میانی میفروشد، باید بر رقابتپذیری هزینه، ثبات کیفیت و ارتباط با نوردکار یا خریدار صنعتی تمرکز کند. مجموعهای که وارد محصولات ساختهشده میشود، علاوه بر فولادسازی به مهندسی کاربرد، شبکه فروش و خدمات تخصصی بیشتری نیاز دارد.
با این حال، رفتن به پاییندست همیشه به معنی سود بیشتر نیست. سرمایهگذاری، پیچیدگی عملیاتی و ریسک بازار نیز افزایش مییابد. اگر ظرفیت جدید بدون شناخت مشتری ساخته شود، تنوع محصول میتواند سرمایه را در دارایی کمبازده قفل کند. بنابراین پرسش درست این نیست که «کدام شرکت مراحل بیشتری دارد؟»؛ باید پرسید هر مرحله چه بازدهی و چه نقش راهبردی ایجاد میکند.
راند دوم: خوراک و کیفیت فلزی
مقایسه مسیر مبتنی بر آهن اسفنجی با مسیر دارای سهم بالاتر قراضه، صرفاً مقایسه دو قیمت خرید نیست. مشخصات خوراک، ترکیب شارژ، بازده فلزی و الزامات محصول نهایی باید همزمان دیده شوند. خوراک ارزانتر، اگر هزینه جداسازی، اصلاح ترکیب یا افت بازده بیشتری ایجاد کند، الزاماً گزینه اقتصادیتر نیست.
در توضیح فنی، آهن اسفنجی از احیای سنگآهن در حالت جامد به دست میآید. این ماده از نظر ماهیت با قراضه، که حاصل بازگشت محصولات فلزی به چرخه است، تفاوت دارد. انتخاب ترکیب مناسب شارژ به مشخصات واقعی هر دو ورودی و گرید هدف بستگی دارد. مرجع فنی انجمن بینالمللی مواد فلزی
برای تحلیل دو شرکت، نباید یک شعار ساده مثل «قراضه همیشه بهتر است» یا «آهن اسفنجی همیشه تمیزتر و اقتصادیتر است» جای داده را بگیرد. درصد مصرف سالانه هر خوراک، کیفیت آن، فاصله تأمین و هزینه تبدیل باید از گزارشهای همان دوره استخراج شود. این پرونده بدون جدول رسمی مصرف، درصد شارژ مشخصی به هیچیک از دو شرکت نسبت نمیدهد.
از دید راهبردی، انعطاف در انتخاب خوراک میتواند ارزشمند باشد، ولی این انعطاف نیز محدودیت فنی دارد. تغییر ترکیب شارژ ممکن است به تنظیم عملیات، مصرف انرژی یا کنترل متالورژیکی متفاوتی نیاز داشته باشد. به همین دلیل، توان خرید مواد مختلف با توان استفاده اقتصادی و پایدار از آنها یکسان نیست.
راند سوم: اعداد رسمی نوکور چه میگویند؟
در جدول زیر، ارقام سالانه نوکور از اطلاعیه رسمی نتایج سال ۲۰۲۵ استخراج شدهاند. این ارقام مربوط به گروه گزارشگر نوکور هستند و نباید با یک کارخانه منفرد مقایسه شوند.
| شاخص | نوکور؛ سال ۲۰۲۵ | توضیح |
|---|---|---|
| فروش خالص | ۳۲٫۴۹۴ میلیارد دلار | رقم گزارششده شرکت |
| سود خالص منتسب به سهامداران نوکور | ۱٫۷۴۴ میلیارد دلار | پس از اثر سهم منافع غیرکنترلی |
| سود تعدیلشده منتسب به سهامداران | ۱٫۷۸۹ میلیارد دلار | با تعریف تعدیل اعلامشده شرکت |
| نسبت سود منتسب به سهامداران به فروش | حدود ۵٫۳۷ درصد | محاسبه اینومتریال؛ ۱٫۷۴۴ تقسیم بر ۳۲٫۴۹۴ |
منبع جدول: نتایج رسمی سال ۲۰۲۵ نوکور.
نوکور برای فصل دوم ۲۰۲۶ نیز فروش ۱۰٫۴۰ میلیارد دلار و سود خالص منتسب به سهامداران ۱٫۱۶ میلیارد دلار گزارش کرده است. نسبت این دو رقم حدود ۱۱٫۱۵ درصد است. این محاسبه مربوط به یک فصل است و نباید به کل سال تعمیم داده شود. نتایج فصل دوم ۲۰۲۶ نوکور
تفاوت این نسبتها نشان میدهد که انتخاب بازه زمانی چقدر بر تصویر مالی اثر میگذارد. تحلیل معتبر باید عوامل تغییر را جدا کند: قیمت و مقدار فروش، هزینه مواد اولیه، هزینه تبدیل، ترکیب محصول و اقلام غیرتکراری. مشاهده یک فصل قوی، بهتنهایی مدرک برتری پایدار مدل کسبوکار نیست.
برای فولاد خوزستان چه دادهای لازم است؟
برای تکمیل مقایسه عددی، باید صورت سود و زیان، جریان وجوه نقد و یادداشتهای مرتبط همان دوره بررسی شوند. مرجع این کار، گزارش مشخص شرکت در کدال است؛ صرف لینک صفحه جستوجو، سند عدد مالی محسوب نمیشود. جستوجوی گزارشهای فخوز در کدال
حداقل مجموعه داده شامل فروش، سود ناخالص، سود عملیاتی، سود خالص با تعریف روشن، جریان نقد عملیاتی و مخارج سرمایهای است. در کنار آن، مقدار تولید و فروش هر محصول، فروش داخلی و صادراتی و دامنه شرکتهای مشمول تلفیق باید مشخص باشد.
سپس میتوان نسبتها را محاسبه کرد. تبدیل مبلغ ریالی با یک نرخ ارز دلخواه، جای این فرایند را نمیگیرد. نرخ مورد استفاده باید متناسب با هدف تحلیل و دوره باشد؛ ضمن اینکه حتی تبدیل ارزی صحیح نیز اختلاف در ترکیب کسبوکار یا قدرت خرید نهادهها را حذف نمیکند.
راند چهارم: تولید بیشتر یا بهرهبرداری بهتر؟
در صنعت فولاد، ظرفیت اسمی، تولید واقعی، فروش و ارسال به مشتری چهار مفهوم متفاوتاند. ممکن است بخشی از تولید به موجودی اضافه شود یا یک گروه، محصول را بین واحدهای خود جابهجا کند. جمعزدن همه این جریانها میتواند حجم فعالیت را بیش از مقدار فروش بیرونی نشان دهد.
از سوی دیگر، مقایسه تناژ نیز به یکسانبودن واحد نیاز دارد. «تن کوتاه» مورد استفاده در برخی گزارشهای آمریکایی با تن متریک برابر نیست. پیش از هر نمودار یا نسبت، واحد و تعریف شاخص باید روشن شود. همین دقت ظاهراً کوچک، از یک نتیجهگیری نادرست بزرگ جلوگیری میکند.
برای مقایسه بهرهبرداری، درصد استفاده از ظرفیت فقط نقطه شروع است. کارخانه ممکن است با نرخ تولید بالاتر، محصول کمحاشیهتری تولید کند. همچنین تولید کمتر در دوره تعمیرات برنامهریزیشده، لزوماً نشانه مدیریت ضعیف نیست. باید دید تصمیم تولید چگونه با نیاز بازار و سلامت تجهیزات هماهنگ شده است.
تحلیل اینومتریال این است که یک پرونده حرفهای باید در کنار نمودار تناژ، کیفیت اقتصادی آن تناژ را هم ببیند. درآمد و هزینه هر تن، با تعریف محصول یکسان، میتواند کمککننده باشد؛ اما مقایسه مستقیم اسلب با محصول ساختهشده فولادی، بدون تفکیک مراحل ارزشافزوده، معنای محدودی دارد.
راند پنجم: انرژی و قابلیت اتکا
برای فولادسازی، انرژی فقط یک ردیف هزینه نیست؛ دسترسپذیری آن بر برنامه تولید و تحویل اثر میگذارد. تحلیل تعرفه بدون تحلیل محدودیت عرضه، تصویر ناقصی ایجاد میکند. ممکن است نهادهای ارزانتر باشد، اما بیثباتی دسترسی بخشی از مزیت قیمت را خنثی کند.
یک مدل ارزیابی باید هزینه مستقیم انرژی را از هزینه اختلال جدا کند. توقف میتواند بر موجودی، زمانبندی تعمیرات، برنامه مشتری و توزیع هزینههای ثابت اثر بگذارد. اندازه این اثر باید با داده محاسبه شود؛ نمیتوان درصدی عمومی را به همه کارخانهها تعمیم داد.
در مقایسه فولاد خوزستان و نوکور، داده مصرف ویژه و توقفهای همدوره در این بررسی در دسترس تأییدشده نیست. بنابراین رتبهبندی قطعی انرژی ارائه نمیشود. پرسش قابلپیگیری این است که هر شرکت چگونه ریسک تأمین را مدیریت میکند و هزینه این مدیریت در عملکرد واقعی آن چه اندازه است.
همین قاعده درباره کربن نیز برقرار است. نام کوره بهتنهایی شدت انتشار کل محصول را تعیین نمیکند. ترکیب برق، خوراک و مرز محاسبه باید مشخص باشد. نسبتدادن عنوان «سبزتر» بدون داده همدامنه، بیشتر برچسبگذاری است تا مقایسه مهندسی.
راند ششم: سود حسابداری و قدرت تأمین مالی
سود خالص، شاخص مهمی است؛ اما همه توان یک شرکت را توضیح نمیدهد. اگر فروش ثبت شود ولی وصول آن طولانی شود، نقدینگی میتواند با سود حسابداری فاصله بگیرد. افزایش موجودی یا نیاز بیشتر به سرمایه در گردش نیز ممکن است منابع نقد را جذب کند.
به همین دلیل، پرونده مالی باید سود را در کنار جریان نقد عملیاتی و مخارج سرمایهای بخواند. برای طرح توسعه، پرسش این است که منابع چگونه تأمین میشود، چه زمانی بازمیگردد و در سناریوی ضعیف بازار چه اتفاقی میافتد. پروژهای که در قیمتهای اوج توجیه دارد، ممکن است در بخش دیگری از چرخه به شرکت فشار وارد کند.
از نگاه تحلیلی، تنوع سبد پروژهها هم باید با انضباط سرمایهگذاری همراه باشد. تعداد بیشتر طرحهای توسعه، بهخودیخود امتیاز نیست. معیار مناسبتر، نسبت میان سرمایه درگیر، ریسک پذیرفتهشده و ارزشی است که واقعاً به عملیات اضافه میشود.
نتیجه شاخصبهشاخص؛ چه چیزی را میتوان گفت؟
| محور | نتیجه قابلدفاع در این پرونده |
|---|---|
| تنوع محصول | نوکور سبد گستردهای از محصولات و فعالیتهای پاییندستی معرفی میکند؛ فولاد خوزستان نقش مهمی در عرضه محصولات میانی دارد. |
| سودآوری | اعداد رسمی نوکور ارائه شده؛ مقایسه عددی دوطرفه بدون صورت مالی تطبیقیافته فخوز کامل نیست. |
| مقیاس تولید | بدون تعریف همسان تولید، فروش، واحد و دامنه گروه، نسبت عددی اعلام نمیشود. |
| بهرهوری انرژی | دادههای همدوره و همدامنه برای حکم قطعی تأیید نشده است. |
| مزیت خوراک | وابسته به کیفیت، قیمت تحویلی، بازده و محصول هدف است؛ برنده عمومی ندارد. |
| درس راهبردی | کیفیت رشد و قابلیت اتکا باید در کنار افزایش ظرفیت دیده شوند. |
این مقایسه چه درسی برای صنعت ایران دارد؟
درس نخست، ضرورت تفکیک رشد فیزیکی از رشد اقتصادی است. افزایش ظرفیت زمانی ارزشمند است که خوراک، انرژی، بازار و سرمایه در گردش متناسب با آن فراهم باشد. طراحی یک طرح توسعه بدون این پیوندها، میتواند گلوگاه را فقط از بخشی به بخش دیگر منتقل کند.
درس دوم، اهمیت شناخت مشتری در توسعه پاییندست است. تولید محصول پیچیدهتر باید بر نیاز واقعی بازار، قابلیت کنترل کیفیت و امکان تحویل پایدار تکیه کند. فاصله گرفتن از محصول پایه، اگر همراه با مزیت فنی و تجاری نباشد، تضمینکننده حاشیه سود نیست.
درس سوم، ارزش داده قابلمقایسه است. برای قضاوت درباره یک شرکت، چند عدد بزرگ یا یک رکورد ماهانه کافی نیست. تداوم عملکرد، کیفیت سود، جریان نقد و ریسک عملیاتی باید در چند دوره دنبال شوند.
در این دوئل، اعلام یک برنده کلی جذاب اما زودهنگام است. نتیجه مفیدتر، شناخت تفاوت منطق دو کسبوکار و مشخصکردن دادههایی است که برای قضاوت دقیقتر لازم داریم. فولادسازی موفق تنها داشتن کوره مناسب نیست؛ هماهنگکردن فناوری، خوراک، انرژی، محصول و سرمایه در یک نظام تولید قابلاتکاست.
اولین نفری باشید که نظر میدهد!