خلاصه مدیریتی
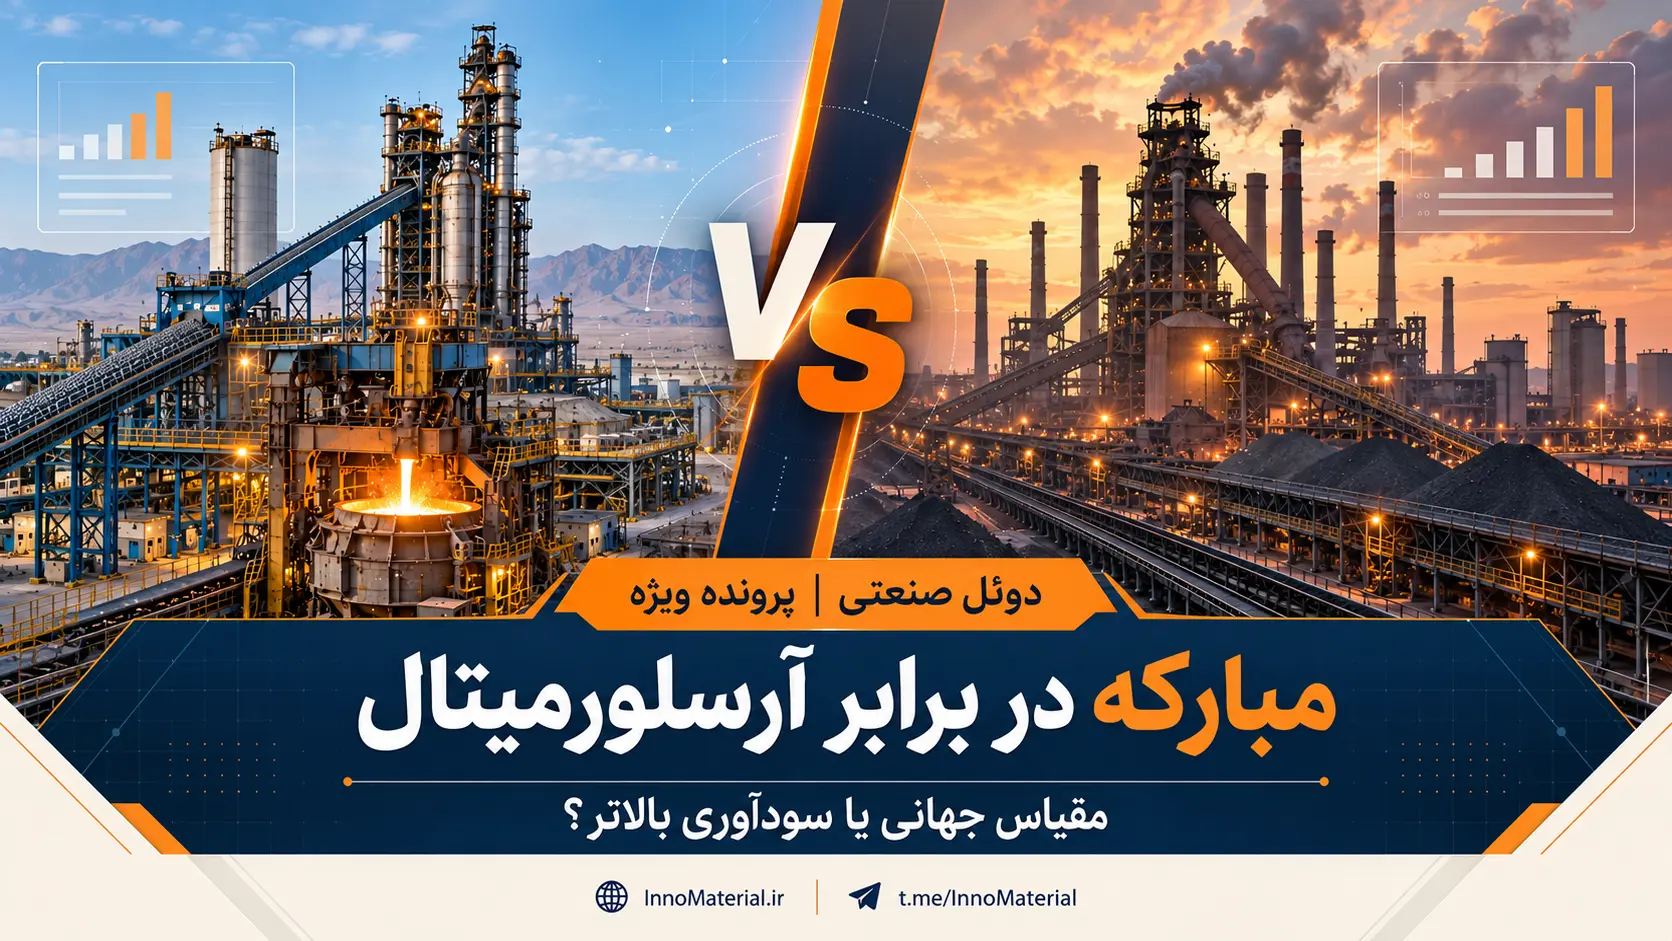
اگر معیار فقط حجم تولید باشد، نتیجه روشن است: آرسلورمیتال با تولید منتسب ۶۳٫۴۳ میلیون تن در رتبهبندی ۲۰۲۵ انجمن جهانی فولاد، بیش از شش برابر فولاد مبارکه با ۱۰٫۲۹ میلیون تن مقیاس دارد. اما اگر معیار را از «تناژ» به «حاشیه سود گزارششده» تغییر دهیم، تصویر معکوس میشود. در آخرین سال مالی کامل بررسیشده، حاشیه سود خالص محاسبهشده فولاد مبارکه نزدیک ۳۶٫۱ درصد و حاشیه سود خالص آرسلورمیتال حدود ۵٫۱ درصد بوده است.
این اختلاف بهتنهایی اثبات نمیکند که مبارکه کسبوکار بهتری دارد. دو شرکت در دو اقتصاد، دو ارز، دو چارچوب گزارشگری و دو مدل صنعتی متفاوت فعالیت میکنند. آرسلورمیتال مجموعهای جهانی از معادن، واحدهای کورهبلند، کوره قوس، نورد و مراکز خدماتی است؛ فولاد مبارکه یک قهرمان منطقهای متمرکز بر زنجیره احیای مستقیم، فولادسازی بر پایه قوس الکتریکی و محصولات تخت است. بنابراین این پرونده بهجای معرفی یک «برنده مطلق»، برنده هر شاخص را جداگانه مشخص میکند.
جدول شناسنامه مقایسه
| شاخص | فولاد مبارکه | آرسلورمیتال | برداشت تحلیلی |
|---|---|---|---|
| تولید منتسب در رتبهبندی worldsteel 2025 | ۱۰٫۲۹ میلیون تن | ۶۳٫۴۳ میلیون تن | برتری مقیاس با آرسلورمیتال |
| رتبه جهانی ۲۰۲۵ | ۴۳ | ۲ | آرسلورمیتال یک بازیگر جهانی و مبارکه یک قهرمان منطقهای است |
| تولید گزارششده شرکت/گروه | ۸٫۶۱۷ میلیون تن در ۱۴۰۳ | ۵۵٫۶ میلیون تن فولاد خام در ۲۰۲۵ | دامنه تجمیع و دوره مالی یکسان نیست |
| فروش حجمی | ۸٫۵۰۳ میلیون تن | ۵۴٫۰ میلیون تن محموله فولادی | نسبت مقیاس عملیاتی نزدیک به شش برابر |
| درآمد | ۲۷۶ هزار میلیارد تومان | ۶۱٫۳۵۲ میلیارد دلار | تبدیل مستقیم ارزی گمراهکننده است |
| سود خالص | ۹۹٫۶۴۹ هزار میلیارد تومان | ۳٫۱۵۲ میلیارد دلار | فقط در چارچوب هر صورت مالی معنا دارد |
| حاشیه سود خالص محاسبهشده | حدود ۳۶٫۱٪ | حدود ۵٫۱٪ | برتری دوره بررسی با مبارکه، با احتیاط تفسیری |
| EBITDA | مبنای همسان در این مقایسه در دسترس نیست | ۶٫۵۴۱ میلیارد دلار | حاشیه EBITDA آرسلورمیتال حدود ۱۰٫۷٪ |
| مدل غالب تولید | احیای مستقیم + کوره قوس الکتریکی | ترکیبی از کورهبلند، قوس الکتریکی، معدن و نورد | تفاوت اساسی در هزینه و کربن |
| پراکندگی جغرافیایی | متمرکز در ایران | چندقارهای | تنوع بیشتر، اما پیچیدگی بیشتر برای آرسلورمیتال |
چرا این دو شرکت را مقایسه میکنیم؟
فولاد مبارکه و آرسلورمیتال هماندازه نیستند و دقیقاً به همین دلیل مقایسه آنها آموزنده است. مبارکه نماینده یک مدل متمرکز، منطقهای و مبتنی بر مزیت تاریخی گاز طبیعی و احیای مستقیم در ایران است. آرسلورمیتال نماینده مدل غول چندملیتی است: پراکندگی جغرافیایی، دسترسی به مواد اولیه، تنوع محصول و حضور همزمان در حلقههای معدن، فولادسازی و نورد.
پرسش اصلی این نیست که کدام شرکت «بزرگتر» است؛ پاسخ آن از ابتدا مشخص است. پرسش مهمتر این است که هر مدل در برابر شوکهای انرژی، افت تقاضا، محدودیت تجارت، هزینه کربن و الزام سرمایهگذاری سبز چگونه رفتار میکند. این زاویه، مقایسه را از یک جدول رتبهبندی به یک مطالعه راهبردی برای صنعت فولاد ایران تبدیل میکند.
روششناسی؛ چه چیزی قابل مقایسه است و چه چیزی نیست؟
برای مقایسه تناژ از دادههای انجمن جهانی فولاد استفاده شده، زیرا این منبع شرکتها را با یک روش مشترک رتبهبندی میکند. بااینحال، رقم worldsteel لزوماً با تولید گزارششده در صورتهای مالی یکسان نیست. این انجمن در مالکیتهای بالاتر از ۵۰ درصد ممکن است کل تناژ زیرمجموعه را محاسبه کند و در مالکیت ۳۰ تا ۵۰ درصد، تناژ را بهصورت نسبتی در نظر بگیرد. رقم ۶۳٫۴۳ میلیونتنی آرسلورمیتال نیز ۶۰ درصد AM/NS India را در بر دارد.
برای سود و درآمد، آخرین سال مالی کاملِ منتشرشده هر شرکت مبنا قرار گرفته است: سال ۱۴۰۳ برای فولاد مبارکه و سال ۲۰۲۵ میلادی برای آرسلورمیتال. این دو دوره کاملاً همزمان نیستند. افزون بر آن، تورم ریالی، نرخهای چندگانه ارز، قیمتگذاری داخلی، تفاوت استانداردهای حسابداری، دامنه تلفیق و ساختار مالی باعث میشود مقایسه مستقیم «تومان با دلار» فاقد دقت تحلیلی باشد. بنابراین نسبتها و ساختار کسبوکار مهمتر از تبدیل صوری ارقام هستند.
راند اول: مقیاس تولید و قدرت حضور در بازار
در رتبهبندی ۲۰۲۵ worldsteel، آرسلورمیتال با ۶۳٫۴۳ میلیون تن دومین فولادساز بزرگ جهان و فولاد مبارکه با ۱۰٫۲۹ میلیون تن در رتبه ۴۳ قرار دارد. نسبت این دو عدد حدود ۶٫۲ برابر است. بر پایه گزارش عملیاتی خود شرکتها نیز فاصله مشابهی دیده میشود: ۵۵٫۶ میلیون تن تولید فولاد خام برای آرسلورمیتال و ۸٫۶۱۷ میلیون تن تولید گزارششده برای مبارکه؛ یعنی حدود ۶٫۵ برابر.
مقیاس آرسلورمیتال مزایای روشنی دارد: قدرت خرید بیشتر، امکان توزیع هزینه تحقیقوتوسعه میان کارخانههای متعدد، دسترسی به مشتریان جهانی و توان جابهجایی نسبی تولید میان مناطق مختلف. در مقابل، این مقیاس بزرگ به معنای سرمایهبر بودن شدید، تعداد زیاد داراییهای ناهمگون و حساسیت بالا به چرخه جهانی فولاد نیز هست.
فولاد مبارکه از نظر جهانی کوچکتر است، اما در بازار داخلی ایران جایگاه بسیار متمرکزی دارد. گزارش رسمی شرکت برای سال ۱۴۰۳ از ۷٫۱ میلیون تن گندله، ۷٫۳ میلیون تن آهن اسفنجی و ۸٫۹ میلیون تن تختال سخن میگوید. مبارکه همچنین ۴۶ درصد حجم فروش و ۵۲٫۵ درصد ارزش فروش صنعت فولاد کشور را به خود اختصاص داده است؛ نشانهای از وزن بالای محصولات نهایی و تخت در سبد درآمدی شرکت.
نتیجه راند اول: آرسلورمیتال برنده روشن مقیاس جهانی است؛ مبارکه در تمرکز و نفوذ بازار داخلی ایران مزیت دارد.
راند دوم: فروش، سود و کیفیت درآمد
فولاد مبارکه در سال ۱۴۰۳ حدود ۲۷۶ هزار میلیارد تومان فروش ثبت کرد. فروش داخلی آن حدود ۲۴۲ هزار میلیارد تومان و صادرات نزدیک ۳۳ هزار میلیارد تومان بود. حجم فروش داخلی ۷٫۲ میلیون تن و حجم صادرات ۱٫۳ میلیون تن گزارش شد. بنابراین صادرات تقریباً ۱۵٫۳ درصد از حجم فروش را تشکیل میداد؛ هرچند سهم درآمد صادراتی طبق گزارش رسمی ۱۳٫۶ درصد بود.
سود خالص حسابرسیشده مبارکه ۹۹۶٬۴۹۴ میلیارد ریال، معادل حدود ۹۹٫۶ هزار میلیارد تومان بود. تقسیم این رقم بر فروش ۲۷۶ هزار میلیارد تومانی، حاشیه سود خالصی نزدیک به ۳۶٫۱ درصد میدهد. همچنین فروش ۸٫۵۰۳ میلیون تن در برابر تولید ۸٫۶۱۷ میلیون تن نشان میدهد حجم فروش معادل حدود ۹۸٫۷ درصد تولید دوره بوده است.
آرسلورمیتال در سال ۲۰۲۵ فروش ۶۱٫۳۵۲ میلیارد دلار، سود عملیاتی ۳٫۶۲۸ میلیارد دلار، EBITDA معادل ۶٫۵۴۱ میلیارد دلار و سود خالص منتسب به سهامداران ۳٫۱۵۲ میلیارد دلار گزارش کرد. بر این اساس، حاشیه عملیاتی حدود ۵٫۹ درصد، حاشیه EBITDA حدود ۱۰٫۷ درصد و حاشیه سود خالص حدود ۵٫۱ درصد است. EBITDA بهازای هر تن محموله فولادی نیز ۱۲۱ دلار اعلام شد.
چرا حاشیه سود مبارکه بسیار بالاتر دیده میشود؟ بخشی از پاسخ میتواند به ساختار قیمتگذاری داخلی، هزینه نهادهها، ترکیب محصول، تورم، نرخ ارز و تفاوت هزینه سرمایه مرتبط باشد. در آرسلورمیتال، فعالیت در اروپا و سایر بازارهای رقابتی با هزینه بالای انرژی، نیروی انسانی، انطباق زیستمحیطی و نگهداری داراییهای بزرگ همراه است. در نتیجه، این نسبتها عملکرد ثبتشده هر شرکت را توضیح میدهند، اما بهتنهایی معیار کیفیت جهانی مدیریت نیستند.
نتیجه راند دوم: مبارکه در حاشیه سود خالص گزارششده دوره بررسی پیشتاز است؛ آرسلورمیتال در شفافیت مجموعه کامل شاخصهای بینالمللی مانند EBITDA، جریان نقد و سود بهازای تن، داده قابلمقایسهتری ارائه میکند.
راند سوم: مدل تولید و معماری فناوری
قلب فنی مبارکه بر احیای مستقیم و کوره قوس الکتریکی استوار است. در این زنجیره، گندله به آهن اسفنجی تبدیل و سپس در کوره قوس ذوب میشود. این مسیر در مقایسه با زنجیره سنتی کورهبلند–کنورتور، وابستگی کمتری به زغالسنگ ککشو دارد و از منظر گذار آینده به هیدروژن، نقطه شروع مناسبی محسوب میشود. ایران نیز در سال ۲۰۲۵ حدود ۹۱٫۹ درصد فولاد خود را از مسیر الکتریکی تولید کرده است.
آرسلورمیتال یک مدل واحد ندارد. داراییهای آن ترکیبی از کورهبلند، کنورتور اکسیژنی، واحدهای قوس الکتریکی، معادن سنگآهن، زغالسنگ، خطوط نورد و مراکز خدماتی است. این تنوع به شرکت اجازه میدهد در چند بازار و چند خانواده محصول فعالیت کند، اما گذار کربنی را پیچیدهتر میسازد؛ زیرا جایگزینی کورههای بلند با DRI، هیدروژن، برق کمکربن یا فناوری جذب کربن به سرمایهگذاری بسیار بزرگی نیاز دارد.
نتیجه راند سوم: مبارکه از نظر سادگی مسیر DRI–EAF و آمادگی مفهومی برای احیای هیدروژنی مزیت ساختاری دارد؛ آرسلورمیتال از نظر تنوع فناوری، تحقیقوتوسعه و توان اجرای پروژههای بزرگ برتر است.
راند چهارم: بازار، محصول و پراکندگی جغرافیایی
مبارکه بر محصولات تخت و بازار ایران متمرکز است. این تمرکز، شناخت عمیق مشتریان داخلی، مقیاس مناسب در نورد و نقش پررنگ در زنجیره لوازم خانگی، خودرو، لوله و پروفیل را ایجاد میکند. اما هر اختلال در انرژی، سیاستگذاری قیمت، محدودیت صادرات یا تقاضای داخلی میتواند بخش بزرگی از عملیات شرکت را همزمان تحتتأثیر قرار دهد.
آرسلورمیتال در چند قاره تولید دارد. طبق گزارش سالانه ۲۰۲۵، حدود ۵۳ درصد فولاد خام آن در اروپا، ۴۰ درصد در قاره آمریکا و ۷ درصد در سایر مناطق تولید شده است. این پراکندگی ریسک یک کشور یا یک بازار را کاهش میدهد، ولی شرکت را در معرض مجموعه بزرگتری از مقررات، تعرفهها، ریسکهای ژئوپلیتیک و نوسان ارز قرار میدهد.
نتیجه راند چهارم: آرسلورمیتال در تنوع بازار و جغرافیا برنده است؛ مبارکه در تمرکز عملیاتی و قدرت بازار داخلی مزیت دارد.
راند پنجم: انرژی، آب و کربن
برای هر دو شرکت، انرژی دیگر فقط یک قلم هزینه نیست؛ عامل تعیینکننده ظرفیت تولید و دسترسی آینده به بازار است. مبارکه با ریسک قطع برق در تابستان و محدودیت گاز در زمستان مواجه است. سرمایهگذاری در نیروگاه سیکل ترکیبی ۹۱۴ مگاواتی، نیروگاه خورشیدی و طرح انتقال آب از دریا نشان میدهد شرکت در حال تبدیل امنیت انرژی و آب به بخشی از راهبرد صنعتی خود است.
آرسلورمیتال نیز با فشار متفاوتی روبهروست: هزینه بالای انرژی در اروپا، قیمت کربن، اجرای CBAM و نیاز به نوسازی داراییهای کورهبلند. این شرکت هدف بلندمدت خالص صفر تا ۲۰۵۰ را اعلام کرده، اما سرعت اجرای پروژهها به دسترسی به برق کمکربن، هیدروژن رقابتی، حمایت سیاستی و بازار فولاد کمکربن وابسته است.
میانگین جهانی صنعت فولاد در دادههای worldsteel برای عملکرد ۲۰۲۴، شدت انتشار ۱٫۹۲ تن CO₂ و شدت انرژی ۲۰٫۹۵ گیگاژول بهازای هر تن فولاد خام بوده است. این اعداد معیار شرکتبهشرکت نیستند، اما نشان میدهند چرا مسیر فناوری تولید اهمیت دارد. برای قضاوت دقیق میان مبارکه و آرسلورمیتال باید انتشار دامنههای ۱ و ۲، شدت مصرف انرژی، آب تازه و سهم برق کمکربن هر دو شرکت با مرز محاسباتی یکسان منتشر شود؛ دادهای که در منابع این پرونده به شکل کاملاً همسان در دسترس نیست.
نتیجه راند پنجم: مبارکه مزیت بالقوه مسیر DRI–EAF را دارد، اما با ناترازی انرژی و آب مواجه است. آرسلورمیتال منابع مالی و فناورانه بیشتری دارد، اما هزینه تبدیل داراییهای کربنبر آن بسیار بزرگتر است.
راند ششم: تابآوری و ریسکهای راهبردی
ریسکهای کلیدی مبارکه شامل تمرکز جغرافیایی، تحریم و محدودیت دسترسی به تجهیزات و مالی بینالمللی، نرخ ارز، قیمتگذاری داخلی، کمبود برق و گاز و محدودیت آب است. مزیت مهم آن، تقاضای داخلی، زنجیره نسبتاً یکپارچه، دسترسی منطقهای به مواد اولیه و تجربه عملیاتی در احیای مستقیم است.
ریسکهای آرسلورمیتال شامل چرخه جهانی قیمت فولاد، مازاد ظرفیت جهانی، تعرفهها، رکود صنایع مصرفکننده، هزینه کربن اروپا، پیچیدگی داراییها و سرمایهگذاری سنگین برای گذار سبز است. در مقابل، تنوع منطقهای، داراییهای معدنی، شبکه مشتریان جهانی، ترازنامه دلاری و توان تحقیقوتوسعه سپرهای دفاعی مهمی برای آن ایجاد میکنند.
کارت امتیاز؛ برنده هر شاخص کدام است؟
| محور | برنده نسبی | دلیل |
|---|---|---|
| مقیاس تولید جهانی | آرسلورمیتال | بیش از شش برابر تولید منتسب |
| رتبه و دسترسی جهانی | آرسلورمیتال | رتبه دوم جهان و حضور چندقارهای |
| حاشیه سود خالص دوره بررسی | فولاد مبارکه | حدود ۳۶٫۱٪ در برابر ۵٫۱٪ |
| تمرکز بر بازار داخلی | فولاد مبارکه | سهم بالای ارزش فروش فولاد ایران |
| تنوع جغرافیایی و محصول | آرسلورمیتال | ترکیب معدن، فولاد و نورد در چند منطقه |
| سادگی مسیر بالقوه هیدروژن | فولاد مبارکه | معماری DRI–EAF |
| ظرفیت مالی و تحقیقوتوسعه | آرسلورمیتال | مقیاس سرمایهگذاری و شبکه جهانی |
| مصونیت از شوک انرژی | بدون برنده قطعی | نوع شوک و جغرافیا متفاوت است |
| برنده نهایی | تعیین نمیشود | وزن هر معیار به هدف تحلیل بستگی دارد |
سه درس برای صنعت فولاد ایران
نخست، تناژ باید در کنار سود عملیاتی بهازای تن، شدت انرژی، کیفیت محصول و بازده سرمایه گزارش شود. رشد ظرفیت بدون انرژی پایدار یا بازار محصول نهایی میتواند ارزش اقتصادی محدودی ایجاد کند.
دوم، مسیر DRI–EAF ایران یک مزیت دائمی و تضمینشده نیست. اگر گاز ارزان محدود شود و برق کمکربن یا هیدروژن رقابتی توسعه نیابد، همین مزیت میتواند به گلوگاه تبدیل شود. سرمایهگذاری مبارکه در نیروگاه، خورشیدی، آب و محصولات با ارزش افزوده بالاتر از این زاویه اهمیت دارد.
سوم، جهانیشدن فقط با افزایش صادرات حاصل نمیشود. تنوع بازار، استاندارد محصول، شفافیت دادههای پایداری، تامین مالی و خدمات فنی پس از فروش همانقدر مهماند. الگوی آرسلورمیتال نشان میدهد مقیاس جهانی مزیت میآورد، اما هزینه هماهنگی و سرمایهگذاری را نیز بالا میبرد.
جمعبندی نهایی؛ بزرگی یا بهرهوری؟
آرسلورمیتال در مقیاس، تنوع جغرافیایی، دسترسی معدنی و ظرفیت تحقیقوتوسعه دست بالا را دارد. فولاد مبارکه در دوره بررسی حاشیه سود گزارششده بالاتری داشته، در بازار داخلی ایران جایگاه متمرکزی دارد و از معماری DRI–EAF برخوردار است که میتواند برای گذار به فولاد کمکربن مفید باشد.
اما پاسخ حرفهای به این دوئل، اعلام یک قهرمان مطلق نیست. اگر هدف سرمایهگذار مقیاس، تنوع و دسترسی جهانی باشد، آرسلورمیتال برنده است. اگر معیار حاشیه سود گزارششده و قدرت بازار داخلی در دوره مورد بررسی باشد، مبارکه جلو میافتد. اگر هدف آینده کمکربن باشد، نتیجه به قیمت و دسترسی واقعی به برق پاک، هیدروژن، سرمایه و فناوری بستگی خواهد داشت.
پس مهمترین نتیجه پرونده این است: «بزرگتر بودن» و «بهتر بودن» یک چیز نیستند. کیفیت یک شرکت فولادی باید همزمان با پنج عدسی سنجیده شود: تناژ، حاشیه سود، بازده سرمایه، شدت انرژی و کربن، و تابآوری در برابر شوکها.
یادداشت تحریریه
این مقاله توصیه سرمایهگذاری نیست. محاسبات حاشیه سود از تقسیم ارقام گزارششده در منابع بالا بهدست آمده و به دلیل تفاوت دوره مالی، ارز، تورم و دامنه تلفیق، باید با احتیاط تفسیر شود.
اولین نفری باشید که نظر میدهد!